Diwali Gift Tax Rules: दिवाळीचा सण आला की आप्तस्वकीय, मित्र परिवार आणि कंपन्यांकडून भेटवस्तूंची देवाणघेवाण मोठ्या प्रमाणावर होते. मात्र, दिवाळीत मिळालेली प्रत्येक भेटवस्तू करमुक्त असतेच असे नाही. प्राप्तिकर कायद्यातील तरतुदींनुसार भेटीचे स्वरूप, मूल्य आणि देणाऱ्या व्यक्तीशी असणारे नाते यावर कराची पावती ठरणार आहे.
दिवाळी आली की, भेटवस्तूंची देवाणघेवाण करण्याचा सिलसिला वाढतो. प्रेम, आपुलकी, स्नेह आणि कृतज्ञता व्यक्त करण्यासाठी दिलेली भेट मग ती भावाने बहिणीला दिलेली भाऊबीजेची भेट असो, जावयाला दिलेली मोटारगाडी असो किंवा मालकाने आपल्या कर्मचाऱ्याला दिलेली दिवाळीची भेट असो; या भेटीचे स्वरूप आणि मूल्य वेगवेगळे असू शकते. दिवाळीत कोणालाही भेटवस्तू दिली म्हणून ती करमुक्त होत नाही. भेटवस्तूचे स्वरूप आणि मूल्य, देणारा व घेणारा यांच्यातील संबंध आणि कायद्यातील तरतुदींनुसार तिची करपात्रता ठरते. काही वेळा ही भेट रोख स्वरूपात असते, तर काही वेळा सोने, वाहन, मालमत्ता किंवा इतर मौल्यवान वस्तूंच्या स्वरूपात असते. अशा वेळी स्वाभाविकपणे एक प्रश्न निर्माण होतो, तो म्हणजे ‘मिळालेल्या भेटवस्तूवर प्राप्तिकर भरावा लागतो का?’
हेही वाचा
प्रत्येक भेटवस्तू करपात्र असतेच असे नाही आणि प्रत्येक भेट करमुक्त असते असेही नाही. भेट कोणाकडून मिळाली, कोणत्या नात्यातील व्यक्तीकडून मिळाली, तिचे स्वरूप काय आहे आणि तिचे मूल्य किती आहे, यावर तिची करपात्रता अवलंबून असते. त्यामुळे दिवाळीच्या आनंदात मिळालेल्या भेटीवर पुढे कराचा बोजा येऊ नये, यासाठी कोणत्या भेटवस्तू प्राप्तिकरातून पूर्णपणे करमुक्त आहेत, कोणत्या विशिष्ट मर्यादेपर्यंत करमुक्त आहेत आणि कोणत्या भेटवस्तूंवर प्राप्तिकर भरावा लागू शकतो, याची माहिती असणे अत्यंत आवश्यक आहे.
STORIES YOU MAY LIKE
१. मिळालेल्या रोख स्वरूपात भेटवस्तू
प्राप्तिकर कायदा, २०२५ च्या कलम ९२(२)(एम) (जे प्राप्तिकर कायदा, १९६१ च्या कलम ५६(२)(एक्स) शी सुसंगत आहे) अंतर्गत, मोबदल्याशिवाय किंवा अपुऱ्या मोबदल्यात मिळालेल्या विशिष्ट प्राप्तींचा म्हणजेच उत्पन्नाचा त्यात समावेश होतो. जर मोबदल्याशिवाय मिळालेल्या रोख भेटवस्तूंची एकूण रक्कम किंवा विशिष्ट जंगम मालमत्तेचे एकूण वाजवी बाजारमूल्य ५०,००० रुपयांपेक्षा कमी असेल तर सदर भेटवस्तू प्राप्तिकर कायद्याअंतर्गत पूर्णतः करमुक्त असते. तथापि, मोबदल्याशिवाय मिळालेल्या रोख भेटवस्तूंची एकूण रक्कम किंवा विशिष्ट जंगम मालमत्तेचे एकूण वाजवी बाजारमूल्य ५०,००० रुपयांपेक्षा जास्त असेल, तर ती संपूर्ण रक्कम करपात्र ठरू शकते.
हेही वाचा
उदाहरणार्थ: विकीने मिकीला रु ४०,००० रुपयांचा स्मार्ट फोन भेट म्हणून दिला तर सदर स्मार्ट फोनचे वाजवी बाजार मूल्य रु ५०,००० पेक्षा कमी असल्याने सदर फोन भेटवस्तू मिकीसाठी पूर्णतः करमुक्त असेल. तथापि विकीने मिकीला रु. ८५,००० चा ॲपल फोन भेट दिल्यास संपूर्ण रक्कम रु ८५,००० करपात्र असेल. त्यातील पहिले ५०,००० रुपये करमुक्त असणार नाहीत ही या कलमातील मेख महत्वाची आहे.
२. विशिष्ट जंगम मालमत्तेच्या स्वरूपात मिळालेल्या भेटवस्तू
विशिष्ट जंगम मालमत्तेच्या बाबतीत, ५०,००० रुपयांपेक्षा जास्त असलेली तफावत (फरक) करपात्र ठरते. स्थावर मालमत्तेचे मूल्यमापन ‘स्टॅम्प ड्युटी व्हॅल्यू’ (मुद्रांक शुल्क मूल्य) नुसार केले जाते; येथे पर्याप्त नसलेल्या मोबदल्याच्या बाबतीत ५०,००० रुपये किंवा मोबदल्याच्या १०% यापैकी जी रक्कम जास्त असेल, तितकी सवलत (मर्यादा) मिळते.
उदा. अमोलने एक जुनी कार विकत घेतली. त्या कारची बाजारातील किंमत रु ४ लाख आहे; परंतु अमोलने ती कार फक्त ₹३.२५ लाखामध्ये खरेदी केली. म्हणजेच बाजारमूल्य आणि प्रत्यक्ष दिलेला मोबदला यातील फरक ७५ हजार आहे. जंगम मालमत्तेच्या बाबतीत ₹५०,००० पर्यंतचा फरक करपात्र मानला जात नाही. त्यामुळे ₹४ लाखातून ₹५०,००० वजा केल्यानंतर उरलेली ₹३०,००० रक्कम करपात्र असेल.
उदा. चमकेश यांनी नवीन घर ₹५० लाखांना खरेदी केले; परंतु त्या घराचे स्टॅम्प ड्युटी मूल्य ₹५६ लाख आहे. म्हणजे दोन्ही मूल्यांमध्ये ₹६ लाखांचा फरक आहे. येथे ₹५०,००० किंवा प्रत्यक्ष मोबदल्याच्या १०% यापैकी जी रक्कम जास्त असेल, तेवढी मर्यादा मिळते. ₹५० लाखांच्या १०% म्हणजे ₹५ लाख. त्यामुळे रक्कम अधिक असल्याने ₹६ लाखांची संपूर्ण रक्कम करपात्र असेल. थोडक्यात : मालमत्ता कमी किमतीत खरेदी केली असली, तरी प्रत्येक छोट्या फरकावर कर लागत नाही. कायद्यात ठरविलेली ₹५०,००० किंवा १०% ची सुरक्षित मर्यादा वजा करून त्यापुढील फरकावर कर लागू होतो.
३. विशिष्ट नातेवाईकांकडून मिळालेल्या भेटवस्तू
निर्दिष्ट नातेवाईक म्हणजे जोडीदार म्हणजे पती/ पत्नी, भावंडे, पालकांची भावंडे म्हणजे पती/ पत्नी किंवा आई-वडिलांची भावंडे, थेट पूर्वज/ वंशज आणि त्यांचे जोडीदार यांचा समावेश होतो. व्यक्ती किंवा पती/ पत्नीचे वंशज आणि वंशपरंपरागत पूर्वज आणि वंशज, आणि अशा उपरोक्त नातेवाईकांचे पती/ पत्नी यांचा समावेश असेल. अशा नातेवाईकांकडून मिळालेल्या सर्व भेटवस्तू करपात्र नसतात…
४. स्वतःच्या लग्नानिमित्त मिळालेल्या भेटवस्तू
स्वतःच्या लग्नानिमित्त मिळालेल्या भेटवस्तू पूर्णतः करमुक्त असतात. सदर व्यक्तीच्या आयुष्यात त्याची किंवा तिची कितीही लग्ने झाली तरी प्रत्येक विवाहातील भेट वस्तू पूर्णतः करमुक्त असतील. उदा. आमीरने त्याच्या तिसर्या विवाहावेळी २ कोटी रुपयांच्या भेट वस्तू स्वीकारल्या. या सर्व भेटवस्तू करमुक्त आहेत.
५. मृत्युपत्राद्वारे किंवा वारसाहक्काने मिळालेल्या मालमत्ता
मृत्युपत्राद्वारे किंवा वारसाहक्काने मिळालेल्या मालमत्तेला प्राप्तिकर कायद्यानुसार पूर्ण करसवलत मिळते. उदा. ब्रह्माकुमारने त्याच्या मृत्यूपत्रात त्याची अर्धी मालमत्ता यमाजीस देण्याचे तर बाकीची मालमत्ता त्याच्या मुलांना देण्याचे लिहून ठेवले. त्याच्या मृत्युपश्चात ती सर्व मालमत्ता मृत्यूपत्राद्वारे यमाजीस तर मुलांना दिलेली मालमत्ता वारसाहक्काने कोणताही कर न देता मिळेल ती करमुक्त असेल.
६. नियोक्त्याकडून (employer) मिळालेल्या भेटवस्तू
सर्वसाधारणपणे मालकाने सेवकास दिलेली कोणतीही रक्कम ‘सुविधा’ म्हणजे परक्वीझीट मानले जाते जे प्राप्तिकर कायद्याअंतर्गत करापात्र असते. तथापि, नियोक्त्याकडून (employer) वस्तूंच्या स्वरूपात, व्हाउचर किंवा टोकनच्या रूपात मिळालेल्या भेटवस्तूंसाठी स्वतंत्र मूल्यमापन नियम आहेत; एका करवर्षात आयकर नियम, २०२६ अंतर्गत कर्मचाऱ्याला दिलेल्या वस्तूरूप भेट, व्हाऊचर किंवा टोकनचे वार्षिक एकूण मूल्य ₹१५,००० पेक्षा कमी असेल, तर त्याचे लाभ-मूल्य शून्य मानले जाते. जर एकूण मूल्य ₹१५,००० पेक्षा जास्त असेल तर संपूर्ण मूल्य वेतनात जोडले जाते. ही मर्यादा १ एप्रिल २०२६ पासून ₹५,००० वरून ₹१५,००० करण्यात आली आहे.
उदाहरणार्थ, कंपनीने कर्मचाऱ्याला दिवाळीत ₹१२,००० चे इलेक्ट्रॉनिक गिफ्ट व्हाऊचर दिले आणि वर्षात इतर कोणतीही वस्तूरूप भेट दिली नाही, तर तो लाभ करपात्र ठरणार नाही. पण त्याच वर्षी ₹१०,००० चे दिवाळी व्हाऊचर आणि ₹८,००० ची भेटवस्तू दिली, तर एकूण ₹१८,००० असल्याने संपूर्ण ₹१८,००० वेतनातील लाभ म्हणून करपात्र होईल
कलम ९२(२)(एम) अंतर्गत येणाऱ्या भेटवस्तू कोणत्या उत्पन्न शीर्षकाखाली करपात्र
प्राप्तिकर कायदा, २०२५ च्या कलम ९२(२)(एम) नुसार, मोबदल्याशिवाय किंवा अपुऱ्या मोबदल्यात मिळालेल्या भेटवस्तू, प्राप्तकर्त्याच्या हातात ‘इतर स्रोतांपासून मिळणारे उत्पन्न’ या शीर्षकाखाली करपात्र असू शकतात. ही तरतूद केवळ रोख भेटवस्तूंनाच नव्हे, तर विशिष्ट जंगम मालमत्ता (जसे की दागिने, शेअर्स, चित्रे इत्यादी) आणि स्थावर मालमत्तेलाही लागू होते.
इतर व्यावहारिक उदाहरणे
- उदाहरण १: मित्रांकडून रोख भेट
- आचार्य यांना दिवाळीत तीन मित्रांकडून अनुक्रमे ₹२०,०००, ₹१८,००० आणि ₹२५,००० मिळाले. एकूण रक्कम ₹६३,००० असल्याने ₹५०,००० ची मर्यादा ओलांडली जाते. त्यामुळे संपूर्ण ₹६३,००० ही “अन्य स्रोतांतून आलेले आय” म्हणून करपात्र होईल; केवळ ₹१३,००० नव्हे.
- उदाहरण २: सोन्याची भेट
- देशपांडे यांना एका स्नेह्याकडून विना-मोबदल्यात ₹८०,००० बाजारमूल्याचे सोने मिळाले. सोने ही अचल संपत्ती नसलेली संपत्ती आहे आणि एकूण बाजारमूल्य ₹५०,००० पेक्षा जास्त असल्याने ₹८०,००० संपूर्ण रक्कम करपात्र होईल.
- उदाहरण ३: कमी दरात शेअर्स
- एका व्यक्तीने नातेवाईक नसलेल्या व्यक्तीकडून बाजारमूल्य ₹२,००,००० असलेले शेअर्स फक्त ₹१,२०,००० मध्ये खरेदी केले. फरक ₹८०,००० असून तो ₹५०,००० पेक्षा जास्त आहे; म्हणून ₹८०,००० करपात्र होतील.
- उदाहरण ४: अचल संपत्ती विना-मोबदल्यात
- अचल किंवा जंगम संपत्तीचे स्टॅम्प मूल्य ₹४०,००० असेल तर ती विना-मोबदल्यात मिळाली तरी कर लागणार नाही, कारण ₹५०,००० ची मर्यादा ओलांडलेली नाही. पण स्टॅम्प मूल्य ₹६,००,००० असेल तर संपूर्ण ₹६,००,००० करपात्र होतील. येथे ₹५०,००० ही मर्यादा प्रत्येक अचल संपत्तीच्या व्यवहारासाठी लागू होते.
- उदाहरण ५: कमी मोबदल्यात घर
- एखाद्या व्यक्तीने स्टॅम्प मूल्य ₹५०,००,००० असलेले घर ₹४०,००,००० मध्ये खरेदी केले. फरक ₹१०,००,००० आहे. मोबदल्याच्या १०% म्हणजे ₹४,००,०००; ₹५०,००० पेक्षा जास्त असल्याने सहना-मर्यादा ₹४,००,००० आहे. फरक ₹१०,००,००० ही ती ओलांडत असल्याने संपूर्ण ₹१०,००,००० करपात्र होतील.
नोकरदारांना मिळणाऱ्या दिवाळी भेटी – व्यावहारिक सूचना
भेटीची तारीख, देणाऱ्याचे नाव, नाते, स्वरूप आणि मूल्य यांची लेखी नोंद ठेवावी. सोने, शेअर्स, स्थावर संपत्ती यांसारख्या मोठ्या भेटींसाठी देणगी कागदपत्र, बँक हस्तांतरण, वसीयत/ वारसा हक्काचे पुरावे आणि मूल्यांकन कागदपत्रे जतन करावीत, करपात्र भेट “अन्य स्रोतांतून आलेले आय” या शीर्षकाखाली आयकर परताव्यात दाखवावी., नोकरदारांच्या बाबतीत रोख भेट आणि वस्तूरूप भेट यांचा फरक लक्षात ठेवावा; फक्त ₹१५,००० ची मर्यादा वस्तूरूप भेट, व्हाऊचर किंवा टोकनसाठी लागू होते.
कॉर्पोरेट गिफ्ट्सचे नियम तीन स्तरांवर लागू होतात. कंपनीसाठी खर्च व जीएसटी, कर्मचाऱ्यासाठी वेतनातील लाभ, आणि ग्राहक/ व्यापारी संबंधितांसाठी व्यवसाय प्रचार खर्च. दिवाळीसारख्या सणाच्या भेटींसाठी वेगळा करमुक्त स्टेटस नसतो; महत्त्वाचे असते भेट रोखीची आहे की वस्तूरूप, तिचे वार्षिक एकूण मूल्य आणि ती कोणाला दिली आहे.
कंपनीच्या दृष्टीने खर्च व टीडीएस
कर्मचाऱ्याला दिलेली भेट ही व्यवसायाच्या उद्देशासाठी, प्रमाणित असल्यास कंपनीच्या व्यवसाय खर्चात वजा जाऊ शकते. तथापि, कर्मचाऱ्याच्या हातात ती करपात्र लाभ असल्यास कंपनीने ती वेतनात समाविष्ट करून TDS ची तरतूद करावी.
- भेट खरेदीचे बिल, वितरण नोंद आणि कर्मचाऱ्याची यादी ठेवावी.
- रोख/गिफ्ट चेक भेटीत वेतनातील टीडीएस लागू होते.
- वस्तूरूप भेटीचे मूल्य ₹१५,००० पलीकडे गेल्यास ते वेतन व टीडीएस तरतुदींमध्ये समाविष्ट करावे.
जीएसटीचे नियम
नियोक्त्याने कर्मचाऱ्याला आर्थिक वर्षात दिलेल्या भेटींचे एकूण मूल्य ₹५०,००० किंवा त्यापेक्षा कमी असेल, तर ती जीएसटी कायद्यात पुरवठा “सप्लाय” मानली जात नाही.
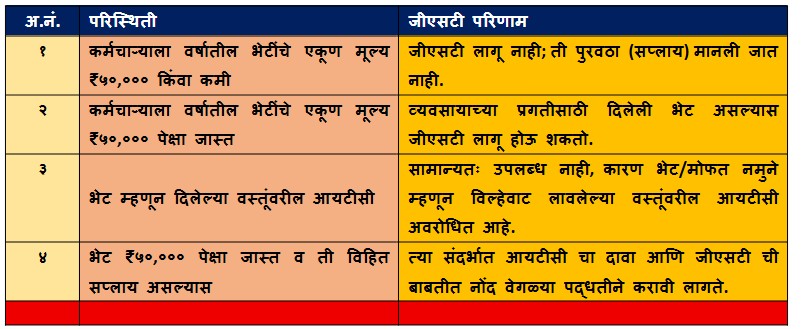
महत्त्वाचे: जीएसटी ची ₹५०,००० मर्यादा आणि आयकराची ₹१५,००० मर्यादा ह्या वेगवेगळ्या आहेत. त्यामुळे ₹२०,००० ची वस्तूरूप भेट कर्मचाऱ्यासाठी करपात्र असू शकते, पण जीएसटीच्या दृष्टीने ती ₹५०,००० च्या आत असल्याने पुरवठा मानली जाणार नाही.

